

SEMARANG, beritajateng.tv – Layanan pembayaran tunda atau paylater semakin diminati masyarakat, termasuk di Kota Semarang yang merupakan Ibu Kota Jawa Tengah.
Data Otoritas Jasa Keuangan (OJK) menunjukan penyaluran pembiayaan buy now pay later (BNPL) perusahaan pembiayaan secara nasional sebesar Rp 8,56 triliun per Juni 2025
Menariknya, fasilitas ini tidak hanya digunakan untuk pembelian barang bernilai besar, tetapi juga untuk memenuhi kebutuhan harian.
Pengguna paylater di Semarang, Lestari, mengungkapkan, paylater menjadi solusi ketika gajinya sebagai pekerja swasta tidak keluar secara konsisten pada tanggal yang sama. Hadirnya paylater menjadi kemudahan untuk bertransaksi saat gaji belum kunjung cair.
BACA JUGA: Butuh Dana Cepat? Ajukan Pinjaman di 5 Aplikasi Pinjol OJK Ini, Aman dan Suku Bunga Rendah!
“Dengan adanya paylater jadi lebih mudah. Kalau jangka waktunya satu bulan, kan tidak ada bunga. Biasanya, aku pakai buat pembayaran promo di aplikasi online, misalnya beli di Tokopedia bayar pakai Kredivo,” ujarnya, Selasa, 12 Agustus 2025.
Ia mengaku, sering memanfaatkan promo untuk kebutuhan rumah tangga, bahkan membeli sembako. Ia juga sering menggunakan paylater untuk membeli pulsa. Sringkali, penbayaran menggunakan paylater jauh lebih murah dibanding pembayaran lainnya.
“Misal, beli pulsa Rp 50 ribu, jadi Rp48 ribu. Kalau di konter bisa sampai Rp 52 ribu. Nggak ada bunga kalau hanya sebulan. Biasanya, belum sebulan sudah aku bayar,” terangnya.
Berkat konsistensinya dalam memanfaatkan fasilitas tersebut, limit paylater milik Lestari kini mencapai Rp20 juta.
“Saking seringnya menggunakan paylater, limitnya terus naik,” ujarnya.
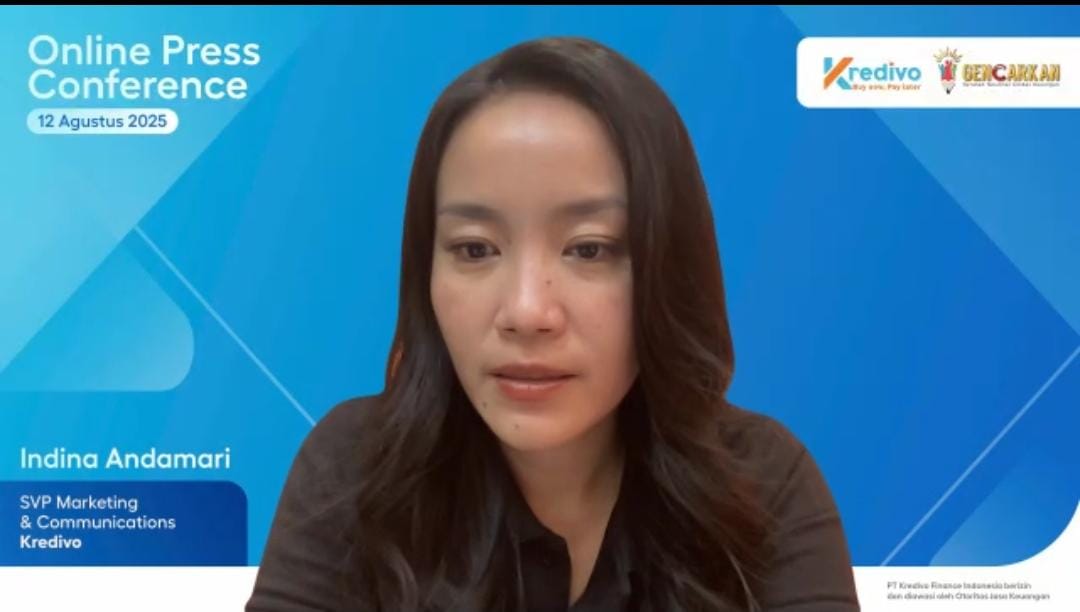
Sementara itu, SVP Marketing & Communications Kredivo, Indina Andamari mengakui, layanan paylater kini makin diminati di berbagai daerah.
Data Kredivo mencatat pengguna dari kota-kota tier 2 dan 3 telah menyumbang 53,6 persen dari total pengguna pada 2023. Ini menandakan bahwa akses keuangan digital semakin inklusif menyasar wilayah di luar Jabodetabek.
Penggunaan layanan paylater di Kota Semarang menunjukkan pertumbuhan signifikan dalam dua tahun terakhir. Di Semarang, jumlah transaksi per pengguna per tahun melonjak hingga 7,36 kali pada 2024 dengan total nilai transaksi tumbuh sebesar 47,82 persen.
Pertumbuhan ini mencerminkan kepercayaan yang semakin tinggi terhadap PayLater sebagai solusi keuangan harian yang fleksibel.
Menariknya, proporsi pengguna yang memilih tenor satu bulan dengan fasilitas bunga 0 perse juga meningkat 38 persen menandakan pergeseran perilaku yang memosisikan paylater sebagai metode pembayaran yang praktis dan terencana, bukan semata layanan utang jangka panjang.
“Paylater tidak hanya untuk yang nilai tinggi, tapi sudah di pakai sehari-hari. Beli kosmetik, pulsa, supermarket, belanjanya pakai Kredivo. Jadi, potensi besar. Masyarakat jauh lebih familiar dengan metode pembayaran ini,” papar Indina.
Fokus Kembangkan Kredivo di Lima Kota
Dia menyebut, sejumlah kota menjadi fokus untuk mengembangkan Kredivo, antara lai.
Manado, Makasar, Medan, Palembang, dan Semarang.
Ekspansi ke daerah bukan sekadar strategi bisnis, tetapi juga bagian dari komitmen untuk membangun literasi keuangan digital yang merata. Ini sejalan dengan upaya Otoritas Jasa Keuangan (OJK) untuk mendorong peningkatan literasi keuangan secara inklusif di berbagai daerah.
“Kami melakukan edukasi literasi keuangan melalui generasi Djempolan. Kami juga kampanye bijak pakai paylater. Pemain atau calin pengguna perlu mencari tahu secara meluruh risikonya,” jelasnya.
Di balik tren positif penggunaan paylater, menurut Indina, masih terdapat berbagai tantangan. Di antaranya miskonsepsi yang menyamakan paylater dengan pinjaman daring atau bahkan pinjol ilegal.
Minimnya pemahaman ini, termasuk soal hak dan kewajiban pengguna, kerap berujung pada keterlambatan bayar, skor SLIK yang buruk, hingga risiko terjebak pinjol ilegal.
Padahal, jika penggunaan yang bijak, paylater bisa menjadi alat bantu keuangan yang mendukung cash flow, menjaga daya beli, dan membangun riwayat kredit formal.
“Pesatnya pertumbuhan paylater di daerah membuktikan bahwa akses kredit digital yang terjangkau memang nyata. Literasi keuangan tetap jadi fondasi utama agar layanan ini tidak mereka salah artikan,” tandasnya. (*)
Editor: Elly Amaliyah